
品牌与行业|2026年《亚洲品牌500强》榜单解读
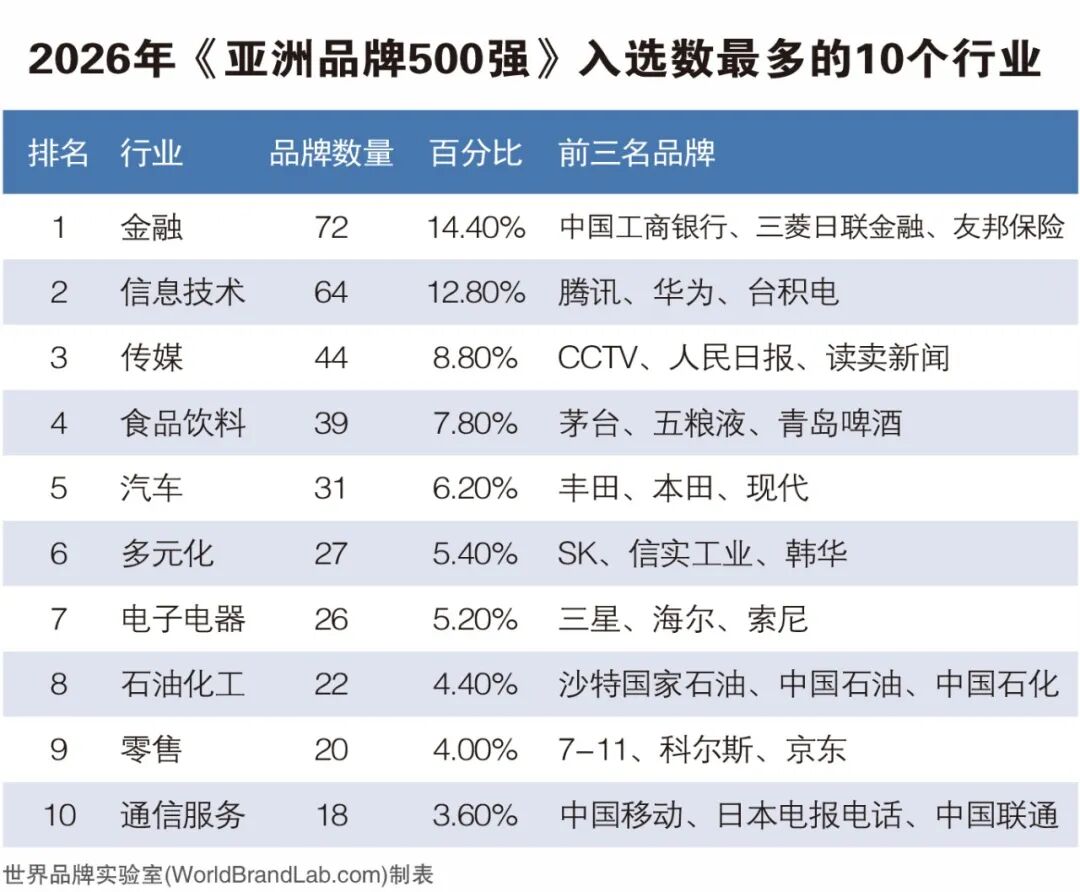
「新消费品牌网/2026年9月24日/香港」2026年(第二十一届)《亚洲品牌500强》于9月20日在香港举行的“亚洲品牌大会”上揭晓。本年度《亚洲品牌500强》排行榜中,共有来自金融、传媒、信息技术、食品饮料、电子电器等在内的37个行业的品牌入选。近年来,亚洲市场的消费趋势和行业发展格局出现了很大的变化。与去年相比,信息技术、金融、汽车等是品牌数量增加较多的行业。食品饮料、建材、航空服务等行业入选数量则有不同程度的下滑。入选数量排名前十的行业共占据363个席位,占比72.60%,相比去年提升3.60%。金融是入选品牌最多的行业,共有72个品牌入选。位居第二到第五的行业分别是信息技术(64个)、传媒(44个)、食品饮料(39个)、汽车(31个)。
金融行业
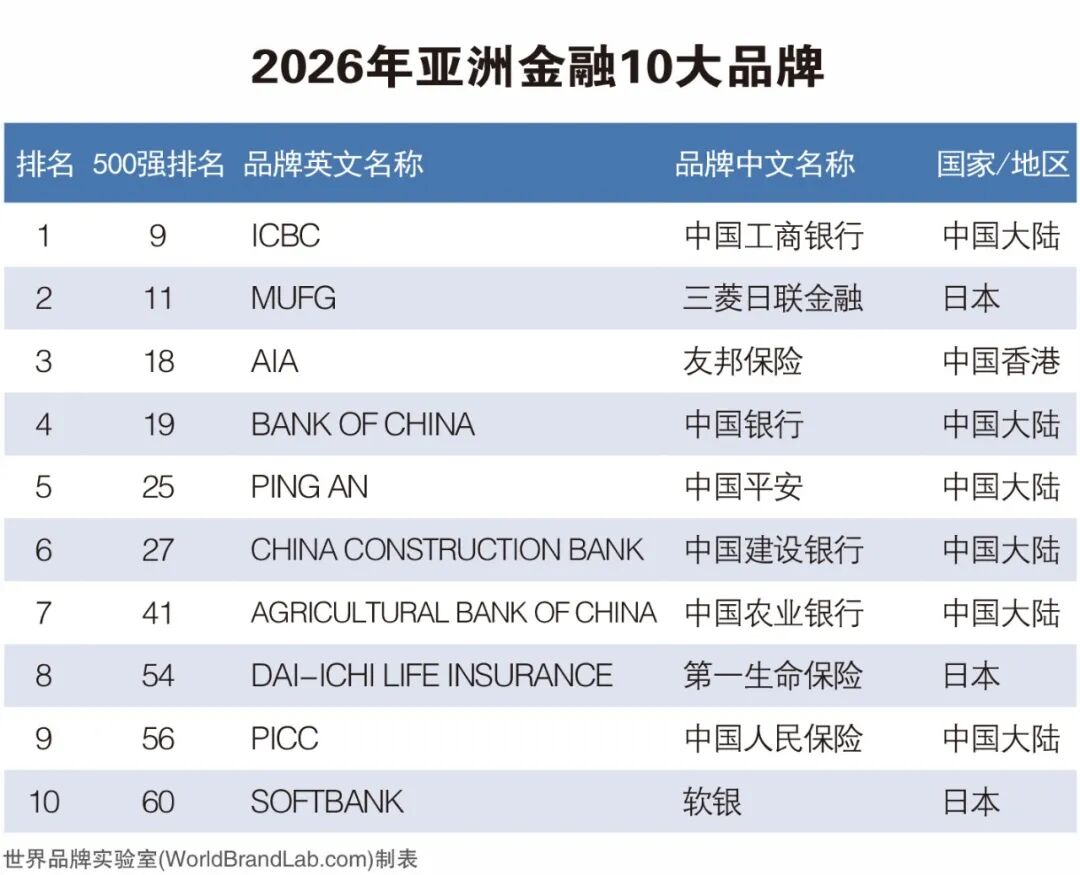
2026年,金融行业共有72个品牌上榜,位列所有行业之首。金融行业10大品牌中,中国品牌独占7席。中国工商银行继续稳居行业第一,在500强总榜中排名第九。三菱日联金融排名第二,友邦保险位列第三。中国银行、中国平安、中国建设银行、中国农业银行以及中国人民保险同样跻身金融行业前10,充分体现了中国金融行业在亚洲的强大影响力。行业前10的其他3个席位由日本品牌获得。在《亚洲品牌500强》前100强中,共有14个金融品牌入选。从地区分布来看,中国、日本和韩国继续主导亚洲金融行业。中国大陆今年共有22个金融品牌入榜,日本和韩国分别为12个和10个。
2026年步入下半年,亚洲金融行业正进入新一轮结构性调整期。全球利率环境由高度同步转向明显分化,能源与地缘政治风险重新抬升通胀和市场波动,贸易格局与资本流向正在重塑亚洲各经济体的金融环境。与此同时,中国、印度、东南亚和中东等市场的发展节奏进一步分化,金融机构面临的增长机会与风险来源更加复杂。传统银行业务正在从规模扩张转向资产质量、资本效率与风险定价能力的竞争,财富管理、跨境金融和机构业务的重要性持续上升。另一方面,生成式AI、智能体、数字支付和实时金融基础设施加快渗透,使金融服务进一步向自动化、个性化和平台化发展,同时也带来模型风险、数据安全与监管治理的新要求。在这一背景下,亚洲金融行业的竞争核心正在从单一的规模与渠道优势,转向资本韧性、科技能力、跨市场配置能力与客户信任的综合较量,2026年因此成为亚洲金融机构重新定义增长模式与长期竞争力的重要阶段。
食品饮料行业
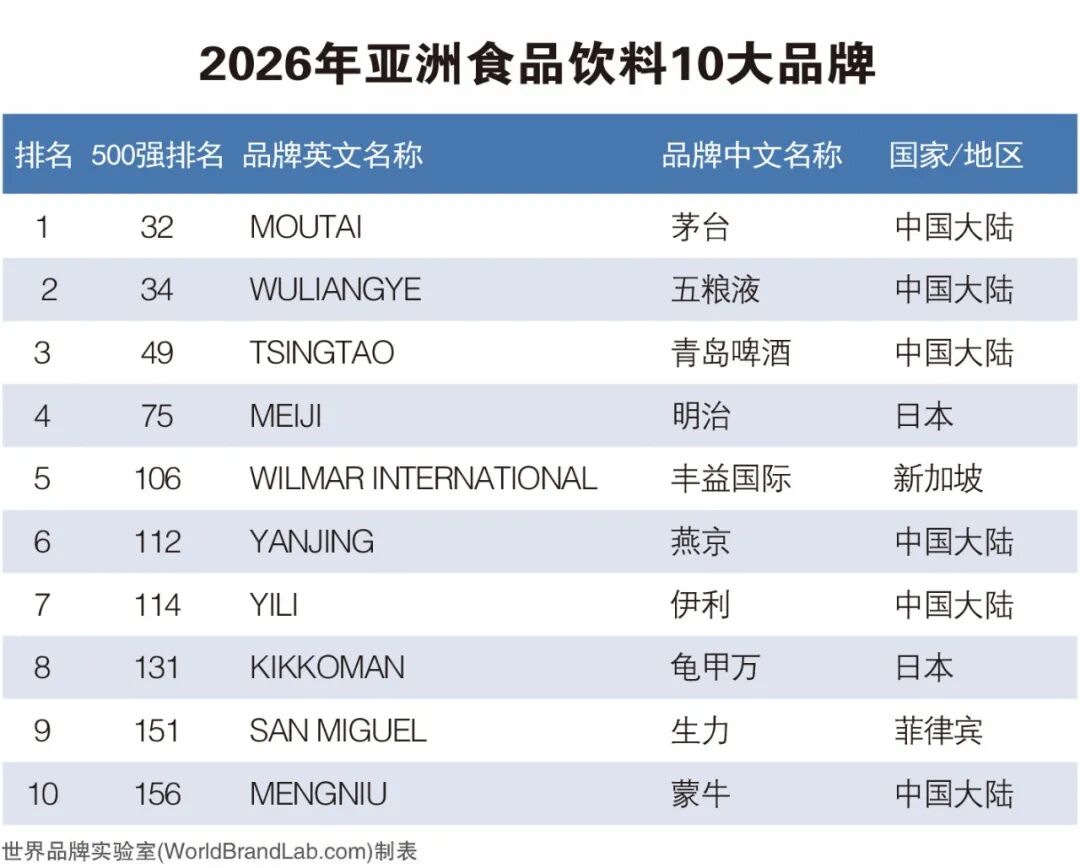
2026年《亚洲品牌500强》榜单中,共有39个食品饮料品牌入选,比去年减少2家。行业前三位依次为中国的茅台、五粮液和青岛啤酒。按地区看,中国(包括港澳台)有21个品牌入选,成为食品饮料行业入选数最多的国家。日本共有11个品牌入选,与去年持平,位列第二。中国大陆共有6个品牌入选行业前10名,日本有2个品牌入选,新加坡和菲律宾各有1个品牌入选。入选总榜单百强的食品饮料品牌仅有4个,分别是中国的茅台、五粮液、青岛啤酒和日本的明治。
进入2026年,亚洲食品饮料行业整体保持较强韧性,但增长逻辑正在发生变化。通胀和生活成本压力使消费者更加谨慎,单纯依靠提价推动销售额增长的空间收窄;与此同时,人口老龄化、城市化、家庭规模缩小以及数字消费习惯进一步改变饮食结构。中国、日本和韩国等成熟市场更加关注健康老龄化和产品功能性,印度及东南亚则同时受益于年轻人口、城市消费扩张和现代零售渠道发展。亚洲市场由此呈现出更加明显的需求分层:消费者既希望控制支出,又不愿牺牲健康、品质和便利性,推动食品饮料企业从规模扩张转向更加精细的产品创新和消费场景经营。普华永道在2026年发布的亚太消费者研究也将健康、便利和技术列为当前区域食品行业最重要的三项结构性变化。未来亚洲食品饮料行业的竞争,核心将从渠道和价格转向对细分需求、功能价值与消费场景的理解。企业需通过健康化、便捷化产品创新和数字化精准营销提升效率,同时以供应链本地化和灵活本土化策略应对成本压力与市场差异。成熟市场增量来自银发经济、功能性食品等细分领域,印度和东南亚则受益于年轻人口、现代零售和中产扩容。2026年市场仍具吸引力,但增长更依赖结构性机会,能平衡健康、便利、性价比与情感体验的企业更易建立可持续优势。
传媒行业
2026年,传媒行业共有44个品牌入选《亚洲品牌500强》。行业前三位依次为中国的中央电视台、人民日报以及日本的读卖新闻。按地区来看,中国大陆以24个品牌高居榜首,日本以10个品牌位列第二,中国香港以5个品牌排名第三,其余还包括韩国(3个)、印度(1个)和新加坡(1个)。从排名分布来看,传媒行业整体集中度相对分散,大部分品牌位于榜单中后段。在前50名中,仅有中央电视台与人民日报两家传媒品牌。在前100名中,传媒行业也仅有4个品牌成功上榜。这一格局显示出传媒行业在亚洲头部品牌竞争中的整体份额有限。
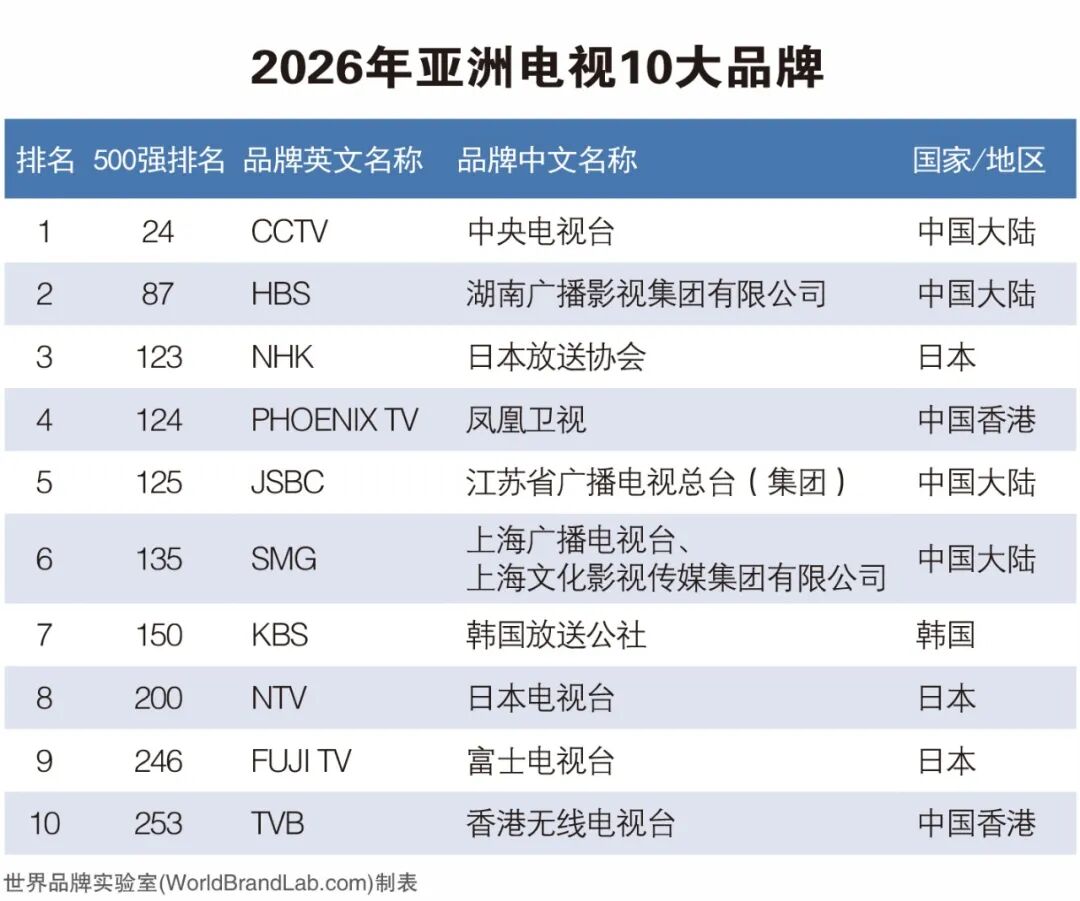
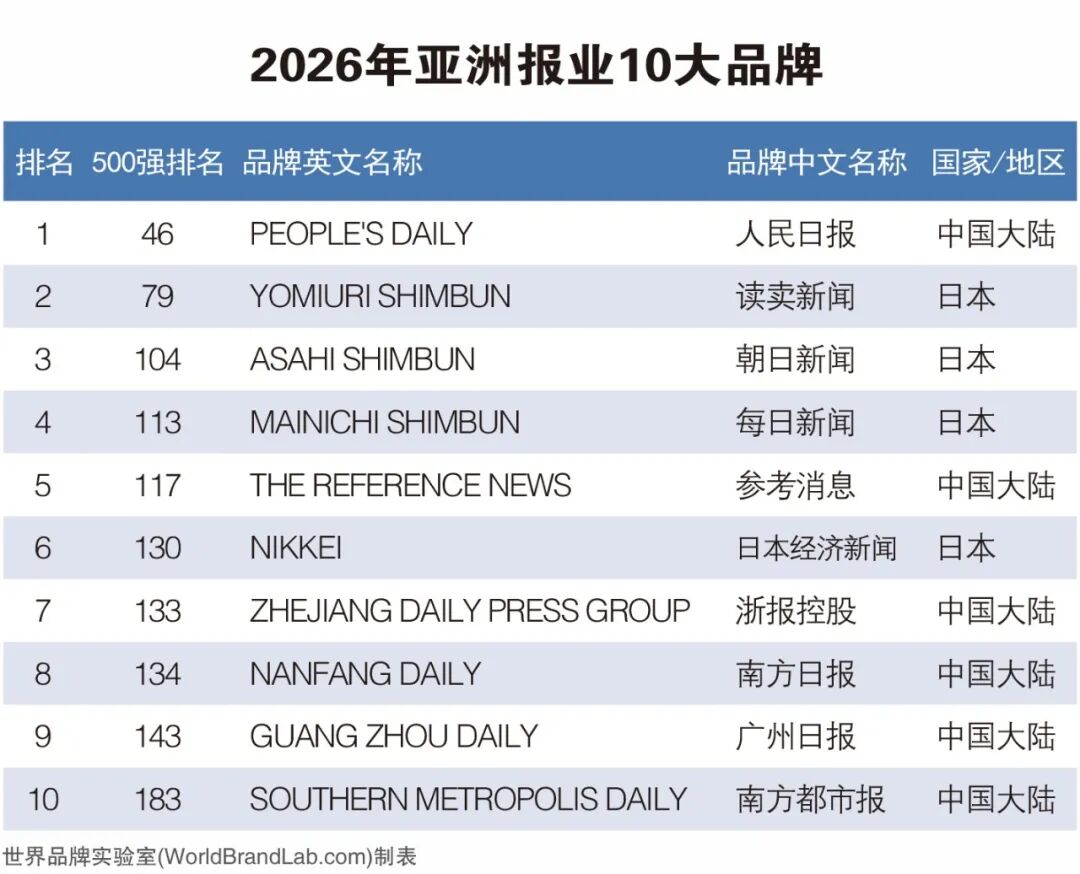
2026年,亚洲传媒行业延续数字化增长态势,但行业增长逻辑正从渠道迁移进一步转向内容、广告与商业模式的全面重构。根据Horizon数据显示,亚太地区屏幕经济规模预计在2026年达到502亿美元,并于2030年接近1129亿美元。相比单纯扩大用户覆盖,未来增长更多来自流媒体、社交视频、联网电视以及零售媒体等数字生态的深度变现。与此同时,传统电视的压力仍在持续,2026年亚太电视广告预计连续第8年下降,而数字广告已占区域广告支出的约四分之三,显示受众注意力和广告预算继续向数字平台集中。与此同时,流媒体平台的竞争也正在发生变化。随着用户规模逐步扩大,成熟市场的新增订阅增长开始放缓,平台运营重点从争夺新用户逐渐转向提升单用户价值,并通过广告支持型套餐、会员分层、内容合作和跨平台捆绑拓展收入来源。普华永道2026年全球娱乐与媒体展望指出,全球流媒体收入仍将保持增长,但订阅疲劳已经推动平台更加重视广告变现和商业模式创新。在此背景下,亚洲传媒行业正在形成更加多元的增长格局:短视频和微短剧快速扩张,本土内容与亚洲IP持续走向全球,广告与内容电商加速融合,AI则进一步改变内容生产、推荐和商业化方式。对于亚洲传媒品牌而言,竞争重点正从单纯获取流量和扩大渠道覆盖,逐步转向打造具有持续吸引力的内容IP、经营用户关系并提升跨平台变现能力。
电子电器行业
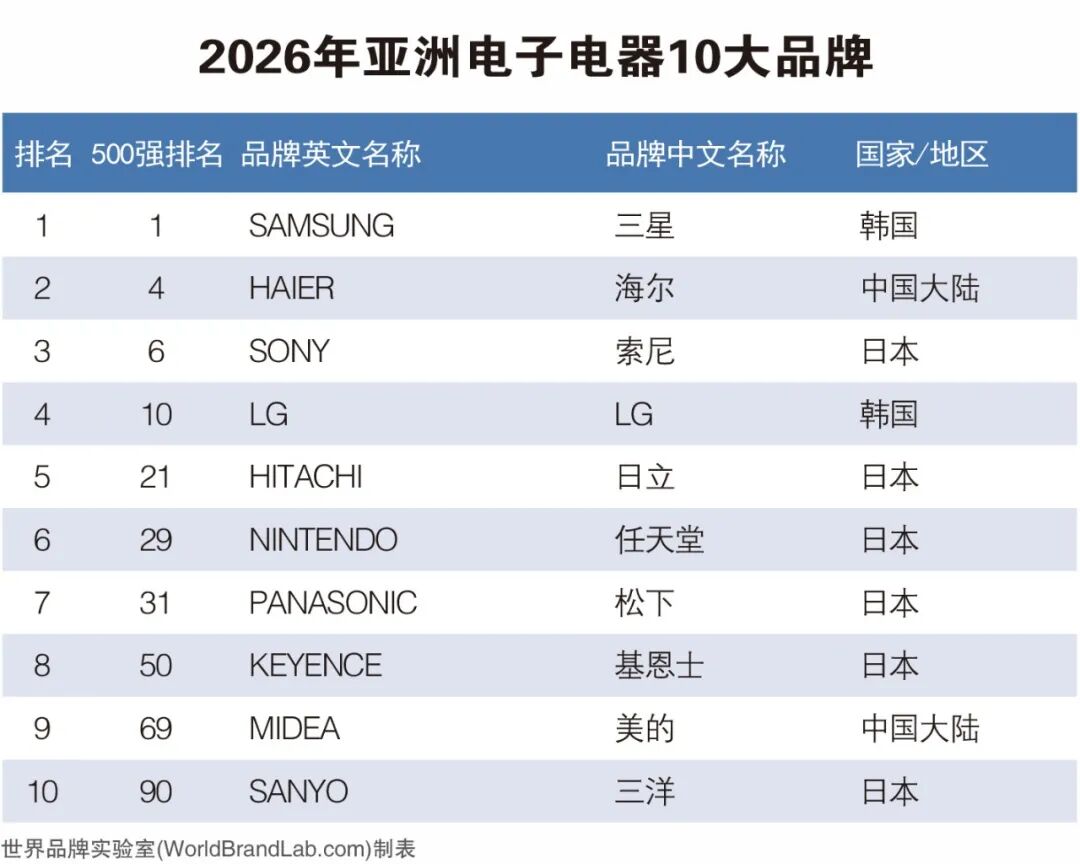
2026年《亚洲品牌500强》中,电子电器行业共有26个品牌入选,与去年持平,整体排名格局和地区分布变化不大。行业前三位分别是韩国的三星、中国的海尔以及日本的索尼,体现了韩、中、日在该领域的核心竞争力。
从国家和地区分布来看,日本依然在该行业中占据主导地位,共有14个品牌上榜,中国大陆有7个品牌入选,表现稳健,并持续提升其在全球供应链和国际市场中的影响力。韩国有3个品牌上榜,虽然数量有限,但以技术创新和高端品牌形象著称,在全球市场保持着较高辨识度。中国台湾和土耳其各有1个品牌进入榜单。
亚洲电子电器行业在消费需求逐步恢复与产品升级的推动下保持增长,但不同市场之间表现明显分化。NIQ数据显示,2025年全球消费科技与耐用品市场规模约1.3万亿美元,同比增长3%,延续了2024年以来的复苏态势。亚洲仍是重要增长来源,其中中国市场在以旧换新政策和换机需求带动下表现突出,NIQ对2025年全年销售额增幅的预测达到6%;印度、印度尼西亚、马来西亚、菲律宾、泰国和越南等亚洲新兴市场预计增长4%,而日本、韩国等成熟亚洲市场整体仍面临一定需求压力。除此外,市场增长方式也在发生变化。价格仍然重要,但消费者越来越关注产品能否在实际使用中提供更好的性能和体验,节能、便利、多功能、健康以及智能化成为推动家电消费的重要因素。在这一背景下,亚洲电子电器企业的竞争重点正在从扩大产品销量进一步转向产品创新和价值提升,AI、智能家居和高性价比高端功能成为品牌建立差异化优势的重要方向。
汽车行业
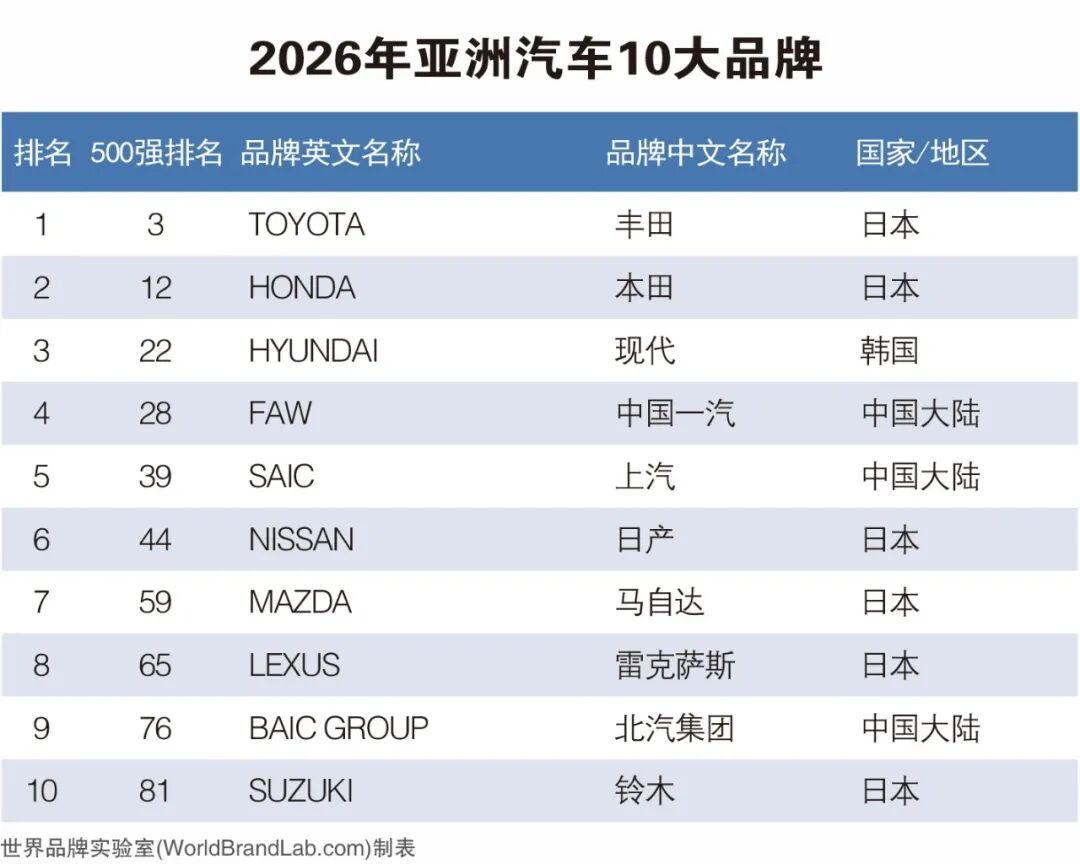
在2026年的《亚洲品牌500强》榜单中,共有31个来自汽车行业的品牌上榜,上榜品牌集中在中国、日本、韩国与印度四个国家,其中越南汽车品牌首次进入榜单。行业前三位依次为日本的丰田、本田和韩国的现代。具体来看,中国大陆有13个品牌入选,比去年增加2个,位列第一;日本有10个品牌入选,与去年持平,位列第二。中日两国在汽车制造领域的强大竞争力得以凸显。印度和韩国则分别有4个和3个品牌上榜。行业前10名中,日本品牌占据了6席,反映了日本在汽车制造领域的长期优势。中国大陆品牌紧随其后,有3个品牌跻身前10,显示出中国汽车品牌近年来在品牌影响力和国际竞争力方面的提升。随着新能源汽车、智能化和全球化布局持续推进,亚洲汽车行业的品牌竞争正在进一步加剧,不同国家品牌之间的差距不断缩小。
中国汽车产业持续保持较强增长势头,新能源汽车进一步从增量市场进入主流市场。中国汽车工业协会数据显示,2025年中国汽车产销分别达到3453.1万辆和3440万辆,再创历史新高;新能源汽车产销均超过1600万辆,国内新车销量占比首次超过50%,成为推动市场增长的主导力量。与此同时,汽车出口突破700万辆,其中新能源汽车出口达到261.5万辆,显示中国汽车品牌的竞争范围正在由国内市场快速向全球延伸。随着新能源汽车渗透率持续提高,单纯依靠动力形式和价格优势已经越来越难以形成差异化,智能驾驶、智能座舱、AI交互、补能效率以及软件升级能力逐渐成为消费者评价品牌的重要维度。中国车企也因此不断加快产品迭代,在技术配置和用户体验上形成更激烈的竞争,推动自主品牌从过去依靠高性价比争夺市场,进一步向技术创新和品牌价值竞争转变。
全球化成为中国汽车品牌下一阶段发展的另一条主线。出口规模快速扩大的同时,越来越多车企开始在东南亚、欧洲、拉丁美洲等市场建设生产基地、销售网络和售后体系,通过本地生产和本地运营降低贸易壁垒并提升长期市场渗透能力。中国新能源汽车产业的全球化由此逐渐从产品出口向品牌、技术和供应链共同输出升级。对于中国汽车品牌而言,未来竞争重点将更多集中在能否持续形成智能化和产品体验优势,并将国内市场形成的快速创新能力转化为海外消费者认可的品牌价值。随着新能源汽车进入主流市场,中国汽车产业开始从以规模增长为主要特征的阶段,转向技术、品牌和全球经营能力共同决定竞争格局的新阶段。
 加载中,请稍侯......